Domain fachanwälte-forum.de kaufen?
Wir ziehen mit dem Projekt
fachanwälte-forum.de um.
Sind Sie am Kauf der Domain
fachanwälte-forum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fachanwälte-forum.de kaufen?
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
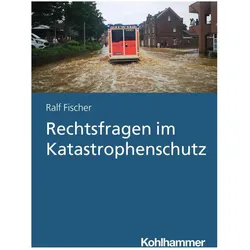
Rechtsfragen im Katastrophenschutz, Fachbücher von Ralf FischerIm Katastrophenfall muss stets fachlich richtig, aber auch schnell entschieden werden. Überbordende bürokratische Verfahrensweisen und falsche Gewichtung von Gesetzen und Verordnungen sind im wahrsten Sinne tödliche Feinde eines funktionierenden Katastrophenschutzes. Entscheidungen im Katastrophenfall werden auf der anderen Seite im Nachhinein immer in Frage gestellt, und zwar gerade von denen, die immer alles besser wissen, aber nicht selbst entscheiden oder entscheiden müssen. Der Autor bietet mit seinem Buch einen Überblick zu Katastrophen, der Organisation des Katastrophenschutzes und den mit dem Katastrophenschutz im Zusammenhang stehenden Rechtsfragen. Unabdingbar bei allen Überlegungen im Katastrophenschutzrecht ist immer die dialektische Betrachtungsweise, um eine angemessene Balance zwischen einer effektiven Gefahrenabwehr einerseits und der Wahrung der Grundrechte und der elementaren Grundsätze des demokratischen Verfassungsstaates andererseits zu gewährleisten.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGH-Rechtsprechung zum Personenschaden, Fachbücher von Wolfgang WellnerDie BGH-Rechtsprechung zum Personenschaden ist ein umfassendes Fachbuch, das sich mit einem der komplexesten Bereiche des Schadensrechts beschäftigt. Diese Sammlung von Entscheidungen des Bundesgerichtshofs bietet eine prägnante und verständliche Aufbereitung relevanter Urteile, die für Praktiker im Bereich des Zivilrechts von grosser Bedeutung sind. Die dritte Auflage des Werkes bringt nicht nur die Inhalte auf den neuesten Stand, sondern ergänzt auch zahlreiche aktuelle Entscheidungen, die in allen Kapiteln behandelt werden. Die optimierte Gliederung sorgt für eine noch bessere Übersichtlichkeit, sodass Leser schnell die benötigten Informationen finden können. Der Autor Wolfgang Wellner, ein ehemaliger BGH-Richter mit langjähriger Erfahrung im Schadensersatzrecht, vermittelt wertvolle Einblicke in die Rechtsprechung und deren praktische Anwendung. Die Entscheidungen sind so aufbereitet, dass die zugrunde liegenden Problematiken leicht nachvollzogen und auf eigene Fälle übertragen werden können. Dieses Werk stellt eine unverzichtbare Ressource für alle dar, die sich mit Personenschäden und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
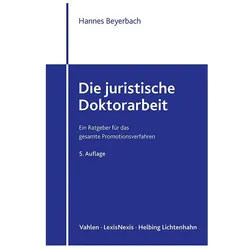
Die juristische Doktorarbeit, Fachbücher von Hannes BeyerbachDie juristische Doktorarbeit ist ein umfassender Ratgeber, der sich an Personen richtet, die den Weg zur Promotion im juristischen Bereich einschlagen möchten. Verfasst von Hannes Beyerbach, bietet dieses Fachbuch eine detaillierte Anleitung für das gesamte Promotionsverfahren. Es behandelt alle relevanten Aspekte, die für die Erstellung einer juristischen Doktorarbeit von Bedeutung sind, und unterstützt die Leser dabei, die Herausforderungen und Anforderungen, die mit der Promotion verbunden sind, erfolgreich zu meistern. Mit einem Umfang von 320 Seiten und in kartoniertem Einband präsentiert sich das Werk als wertvolle Ressource für angehende Doktorandinnen und Doktoranden. Die fünfte Auflage, die in deutscher Sprache verfasst ist, stellt sicher, dass die Inhalte aktuell und praxisnah sind. Dieses Buch ist nicht nur ein Leitfaden, sondern auch ein Nachschlagewerk, das wichtige Informationen und Tipps für die Planung, Durchführung und Fertigstellung einer juristischen Dissertation bereitstellt. Es ist ein unverzichtbares Hilfsmittel für alle, die sich auf die anspruchsvolle Reise der Promotion im Rechtsbereich vorbereiten.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
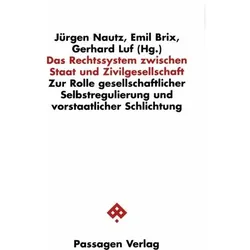
Das Rechtssystem zwischen Staat und Zivilgesellschaft, FachbücherDas österreichische Rechtssystem zeichnet sich durch eine generell hohe Regelungsdichte und durch eine auffallende Orientierung aller Konfliktlösungsmechanismen am Staat aus. Der Freiraum für zivilgesellschaftliche Lösungsansätze scheint geringer als in anderen europäischen Staaten. Historisch gesehen ist diese Situation der von den Herrschenden und von der Bevölkerung geteilten Überzeugung, dass jede gesellschaftliche Fragestellung am besten rechtlich und vom Staat geregelt wird, eine Folge des aufgeklärten Absolutismus des 18. Jahrhunderts und des etatistischen Liberalismus des 19. Jahrhunderts. Die Vorstellung, dass gesellschaftlichen Konflikten mit einer uneingeschränkten Verrechtlichung aller Fragestellungen begegnet wird, sollte die heterogene politische und soziale Struktur der Habsburgermonarchie zusammenhalten. Diese Tradition hat bis heute deutliche Spuren in der Rechtskultur und im Rechtssystem hinterlassen. Der Band widmet sich dem Problemkreis der gerechten Ordnung im Zusammenwirken von Zivilgesellschaft und Staat mit theoretisch-historischen Erörterungen und vor allem der Analyse praktischer Erfahrungen und Planungen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
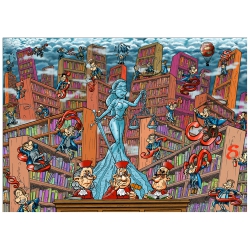
Comic Art Paragrafen-Zirkus - Rechtsanwalt - Puzzle 241163advocati ridiculus - Die Richter und Rechtsanwälte kann man jetzt auch puzzeln! Recht oder Unrecht haben, das ist hier die Frage. Die Paragraphen, sie werden geliebt, gebogen und gebrochen...die Welt der Juristerei ist kunterbunt! Puzzeln sie sich durc6,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Rechtsfragen im Katastrophenschutz, Fachbücher von Ralf FischerIm Katastrophenfall muss stets fachlich richtig, aber auch schnell entschieden werden. Überbordende bürokratische Verfahrensweisen und falsche Gewichtung von Gesetzen und Verordnungen sind im wahrsten Sinne tödliche Feinde eines funktionierenden Katastrophenschutzes. Entscheidungen im Katastrophenfall werden auf der anderen Seite im Nachhinein immer in Frage gestellt, und zwar gerade von denen, die immer alles besser wissen, aber nicht selbst entscheiden oder entscheiden müssen. Der Autor bietet mit seinem Buch einen Überblick zu Katastrophen, der Organisation des Katastrophenschutzes und den mit dem Katastrophenschutz im Zusammenhang stehenden Rechtsfragen. Unabdingbar bei allen Überlegungen im Katastrophenschutzrecht ist immer die dialektische Betrachtungsweise, um eine angemessene Balance zwischen einer effektiven Gefahrenabwehr einerseits und der Wahrung der Grundrechte und der elementaren Grundsätze des demokratischen Verfassungsstaates andererseits zu gewährleisten.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
BGH-Rechtsprechung zum Personenschaden, Fachbücher von Wolfgang WellnerDie BGH-Rechtsprechung zum Personenschaden ist ein umfassendes Fachbuch, das sich mit einem der komplexesten Bereiche des Schadensrechts beschäftigt. Diese Sammlung von Entscheidungen des Bundesgerichtshofs bietet eine prägnante und verständliche Aufbereitung relevanter Urteile, die für Praktiker im Bereich des Zivilrechts von grosser Bedeutung sind. Die dritte Auflage des Werkes bringt nicht nur die Inhalte auf den neuesten Stand, sondern ergänzt auch zahlreiche aktuelle Entscheidungen, die in allen Kapiteln behandelt werden. Die optimierte Gliederung sorgt für eine noch bessere Übersichtlichkeit, sodass Leser schnell die benötigten Informationen finden können. Der Autor Wolfgang Wellner, ein ehemaliger BGH-Richter mit langjähriger Erfahrung im Schadensersatzrecht, vermittelt wertvolle Einblicke in die Rechtsprechung und deren praktische Anwendung. Die Entscheidungen sind so aufbereitet, dass die zugrunde liegenden Problematiken leicht nachvollzogen und auf eigene Fälle übertragen werden können. Dieses Werk stellt eine unverzichtbare Ressource für alle dar, die sich mit Personenschäden und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die juristische Doktorarbeit, Fachbücher von Hannes BeyerbachDie juristische Doktorarbeit ist ein umfassender Ratgeber, der sich an Personen richtet, die den Weg zur Promotion im juristischen Bereich einschlagen möchten. Verfasst von Hannes Beyerbach, bietet dieses Fachbuch eine detaillierte Anleitung für das gesamte Promotionsverfahren. Es behandelt alle relevanten Aspekte, die für die Erstellung einer juristischen Doktorarbeit von Bedeutung sind, und unterstützt die Leser dabei, die Herausforderungen und Anforderungen, die mit der Promotion verbunden sind, erfolgreich zu meistern. Mit einem Umfang von 320 Seiten und in kartoniertem Einband präsentiert sich das Werk als wertvolle Ressource für angehende Doktorandinnen und Doktoranden. Die fünfte Auflage, die in deutscher Sprache verfasst ist, stellt sicher, dass die Inhalte aktuell und praxisnah sind. Dieses Buch ist nicht nur ein Leitfaden, sondern auch ein Nachschlagewerk, das wichtige Informationen und Tipps für die Planung, Durchführung und Fertigstellung einer juristischen Dissertation bereitstellt. Es ist ein unverzichtbares Hilfsmittel für alle, die sich auf die anspruchsvolle Reise der Promotion im Rechtsbereich vorbereiten.25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
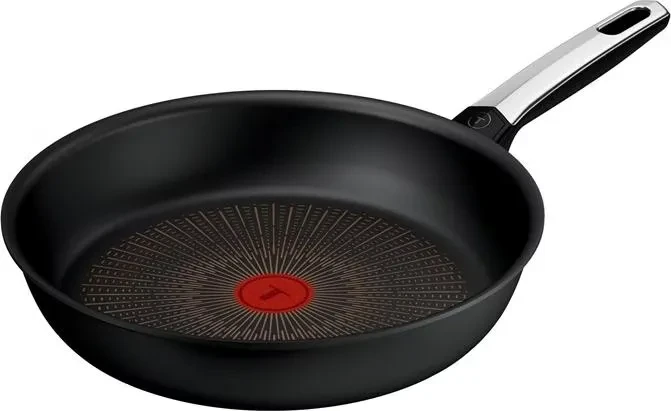
Tefal Pfanne 24 cm Expertise+ G33304Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 25,8 cm, Farbe: schwarz Tefal Pfanne 24 cm Expertise+ G33304 Die Tefal Expertise+-Pfanne (24 cm) ist für maximale Haltbarkeit und den täglichen Gebrauch konzipiert. Ihre hocheffektive Antihaft-Oberfläche mit Steineffekt ist24,70 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
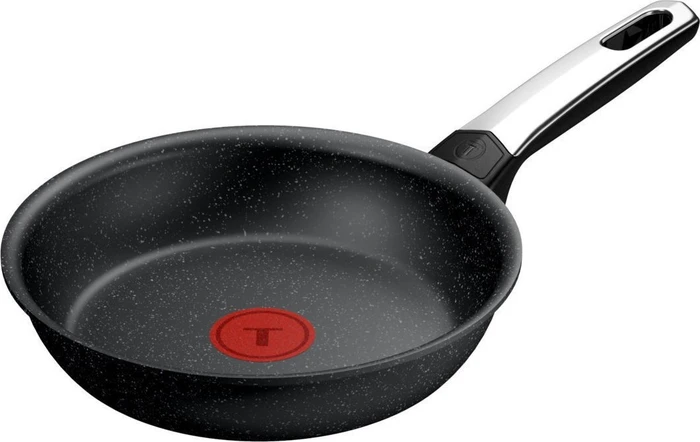
Tefal Pfanne 20 cm Expertise+ G33302Pfanne - rund, geeignet für Elektro-, Halogen-, Gas-, Glaskeramik- und induktives Kochfeld, Temperaturindikator, Möglichkeit der Verwendung von nicht scharfkantigen Metallutensilien und Anti-Haft-Oberfläche, Ergonomischer Griff aus Edelstahl, doppelter und starker Boden, Durchmesser des oberen Pfannenrandes: 21,8 cm, Farbe: schwarz Tefal Pfanne 20 cm Expertise+ G33302 Die Tefal Expertise+ Pfanne 20 cm ist für maximale Langlebigkeit und den täglichen Gebrauch konzipiert. Ihre hocheffiziente Antihaftbeschichtung mit Steineffe23,10 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
-
Was fällt unter geringwertige Wirtschaftsgüter?
Was fällt unter geringwertige Wirtschaftsgüter? Geringwertige Wirtschaftsgüter sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von voraussichtlich einem Jahr nicht überschreiten. Typische Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Softwarelizenzen oder kleinere technische Geräte. Diese können im Gegensatz zu höherwertigen Anlagegütern sofort im Jahr der Anschaffung vollständig als Betriebsausgaben abgeschrieben werden, was die steuerliche Belastung des Unternehmens verringern kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.